

التعرف على الأنماط في مجال الاستثمار في التكنولوجيا المتقدمة، ولماذا لا تزال قصة شركة AST SpaceMobile في بداياتها.
في عام 2019، قوبلت فكرة ربط هاتف محمول عادي غير معدل بالإنترنت مباشرةً من الفضاء بالرفض في معظم أرجاء قطاع الاتصالات. وأنا أعلم ذلك، لأنني سألت عن الأمر. وفي مؤتمرات القطاع، كانت الإجابة شبه إجماعية: هذا الأمر مستحيل.
اليوم، تُعد شركة «AST SpaceMobile» شركة مدرجة في بورصة ناسداك تبلغ قيمتها حوالي 12 إلى 13 مليار دولار¹، وهي واحدة من أقل من مائة شركة في العالم تم تأسيسها بتمويل من صناديق رأس المال الاستثماري ووصلت إلى هذا الحجم.² كنتُ جزءًا من فريق الاستثمار في «سيرافيم كابيتال» الذي دعمها في عام 2019، عندما كان عمرها بالكاد عامين وكان الرأي السائد لا يزال رافضًا لها.
لقد رويت هذه القصة مؤخرًا على منصة «The Sourcing Stack» التابعة لشركة Tracxn، وما يثير اهتمامي أكثر ليس النتيجة بحد ذاتها، بل النمط الكامن وراءها: كيف يمكنك اكتشاف شركة تكنولوجيا متطورة تمثل جيلًا جديدًا قبل أن يقتنع السوق بها.
🎧 شاهد المحادثة كاملة على يوتيوب →
رؤية الإشارة قبل التوافق
عندما تعرفنا على شركة «AST SpaceMobile» لأول مرة في عام 2018، كان عمر الشركة لا يتجاوز السنة الواحدة. وكان طموحها جريئًا: توفير اتصال مباشر عبر الأقمار الصناعية إلى الأجهزة، حيث يتم إرسال خدمة بجودة النطاق العريض إلى الهاتف الموجود بالفعل في جيبك، دون الحاجة إلى أجهزة جديدة أو أطباق استقبال أو هواتف خاصة.
كان الرأي السائد في القطاع يقول إن ذلك مستحيل. لكن دراستنا الفنية الدقيقة أظهرت عكس ذلك. وهذا التباين بين ما يعتقده الإجماع وما تدعمه الهندسة فعليًّا هو بالضبط المكان الذي تتحقق فيه عوائد التكنولوجيا المتطورة. وهناك ثلاثة عوامل عززت قناعتنا:
- أثبتت الفيزياء صحة ذلك. فبدلاً من اعتبار الرأي السائد دليلاً، قمنا بفحص التكنولوجيا الأساسية بشكل مستقل. وأظهر التحليل أن الاتصال المباشر بالأجهزة من المدار الأرضي المنخفض يمكن أن ينجح.
- كانت الكفاءات استثنائية. فقد جمعت شركة AST قدرات تقنية وتجارية نادرة في جميع أنحاء الولايات المتحدة وأوروبا وإسرائيل — حيث كانت تعمل كفريق موزع قبل أن يصبح ذلك هو القاعدة السائدة في ظل جائحة كوفيد.
- كان السوق هائلاً، وكان النموذج ذكيًّا. تستثمر شركات الاتصالات المتنقلة حوالي 109 مليارات دولار سنويًا في بناء وصيانة البنية التحتية التي تنقل الإنترنت عبر الهاتف المحمول، وهو ما يمثل 85% من إجمالي هذه الاستثمارات على مستوى العالم.³ صممت شركة AST نموذج أعمالها بحيث تجعل الشركات القائمة شركاءً لها بدلاً من منافسين، وتشارك الأرباح مع شركات الاتصالات التي توسع نطاق تغطيتها الطيفية وقاعدة مشتركيها. وهذا القرار هو السبب في أن ما يقرب من 60 شركة تشغيل شبكات الهاتف المحمول، تضم ما يزيد عن 3 مليارات مشترك، أصبحت الآن تقف إلى جانب شركة AST.
الرؤية وحدها لا تكفي أبدًا. بل يجب اكتساب القناعة من خلال الاجتهاد الفني، وتقييم الفريق، والحكمة التجارية، حيث يتم اختبار كل عنصر على حدة، ثم تقييمها مجتمعة.
خسارة الصفقة، ثم استعادتها
لم ننجح في الدخول في الجولة الأولى. فقد تجاوزنا مكتب إدارة ثروات عائلية في عرض السعر، وأُغلقت الجولة دون مشاركتنا. كثير من المستثمرين يصنفون مثل هذه الحالات على أنها «فرص ضائعة» ويمضون قدماً. أما نحن، فقد حافظنا على قناعتنا وعلاقتنا الودية مع المؤسسين. وعندما عادت الفرصة مرة أخرى بعد عام، قمنا بالاستثمار في عام 2019.
يعد تحديد الشركة المتميزة والحصول على منصب فيها مهارتين مختلفتين. فهناك عوامل عديدة تؤثر على ذلك، مثل تقييم الشركة، والتوقيت المناسب، والمنافسة على الانضمام إليها. أما المثابرة وكسب ثقة المؤسسين، فهما ما يحولان البصيرة إلى ملكية.
ما مدى ندرة حدوث نتيجة كهذه؟
ومن الجدير بالذكر مدى غرابة هذه النتيجة. فأقل من 1% من الشركات الناشئة المدعومة برأسمال المخاطرة تصل أبدًا إلى تقييم يبلغ مليار دولار. ومن بين أكثر من ألف شركة حققت ذلك، لا يتجاوز عدد الشركات التي تجاوزت تقييمها 10 مليارات دولار سوى نسبة ضئيلة: فلم تصل إلى هذا الحجم سوى أقل من مائة شركة مدعومة برأسمال المخاطرة في العالم، من بين ملايين الشركات الناشئة التي تأسست خلال الفترة نفسها.²
لقد اجتازت شركة «AST SpaceMobile» كل تلك المراحل: من شركة عمرها ثمانية عشر شهراً كانت محل شك واسع النطاق، إلى أن أصبحت ضمن تلك المجموعة النادرة التي تضم أكثر شركات الفضاء قيمةً التي أنتجها رأس المال الاستثماري على الإطلاق. إن رؤية تلك الإمكانات في عام 2018، والتصرف بناءً عليها رغم الرأي السائد، هي التجربة الوحيدة التي أثرت بشكل كبير على الطريقة التي أقيّم بها «التكنولوجيا المتطورة» اليوم.
الرحلة لم تنتهِ بعد
وهنا يكمن الجانب الذي تغفل عنه عناوين الأخبار المتعلقة بالتقييم: لم تقم شركة «AST SpaceMobile» بعد بتشغيل خدمتها التجارية الأساسية. فكل ما حدده السوق من قيمة حتى الآن يستند إلى التكنولوجيا التي تم إثبات فعاليتها والطلب المتعاقد عليه، وليس إلى الإيرادات على نطاق واسع. ومن المتوقع أن ترتفع الإيرادات بالفعل إلى 42.3 مليون دولار في الربع الثالث من عام 2026، أي ما يقارب ثلاثة أضعاف ما كانت عليه في العام السابق، مع إعادة تأكيد التوقعات السنوية التي تتراوح بين 150 و200 مليون دولار⁴، لكن الإيرادات المتكررة من الخدمات، التي تشكل جوهر النموذج، لم تتحقق بعد.
وقد بدأ هذا التحول الآن. في نتائج الربع الثالث، التي أُعلن عنها في 9 نوفمبر 2026، أعلنت شركة AST عن تفعيل الخدمة بشكل متقطع على مستوى الولايات المتحدة والأسواق الرئيسية الأخرى قبل نهاية العام، في أول خطوة لتوسيع نطاق التغطية بالتعاون مع شركاء في الولايات المتحدة وكندا واليابان والمملكة العربية السعودية والمملكة المتحدة، وتستهدف الشركة وضع ما يقارب 45 قمراً صناعياً من طراز BlueBird في المدار بحلول منتصف عام 2027، وهو الحد الأدنى المطلوب لتوفير تغطية مستمرة على مدار الساعة طوال أيام الأسبوع في أسواقها الأولى، مع وصول معدل إنتاج الأقمار الصناعية إلى ستة أقمار شهريًّا اعتبارًا من ديسمبر.⁴
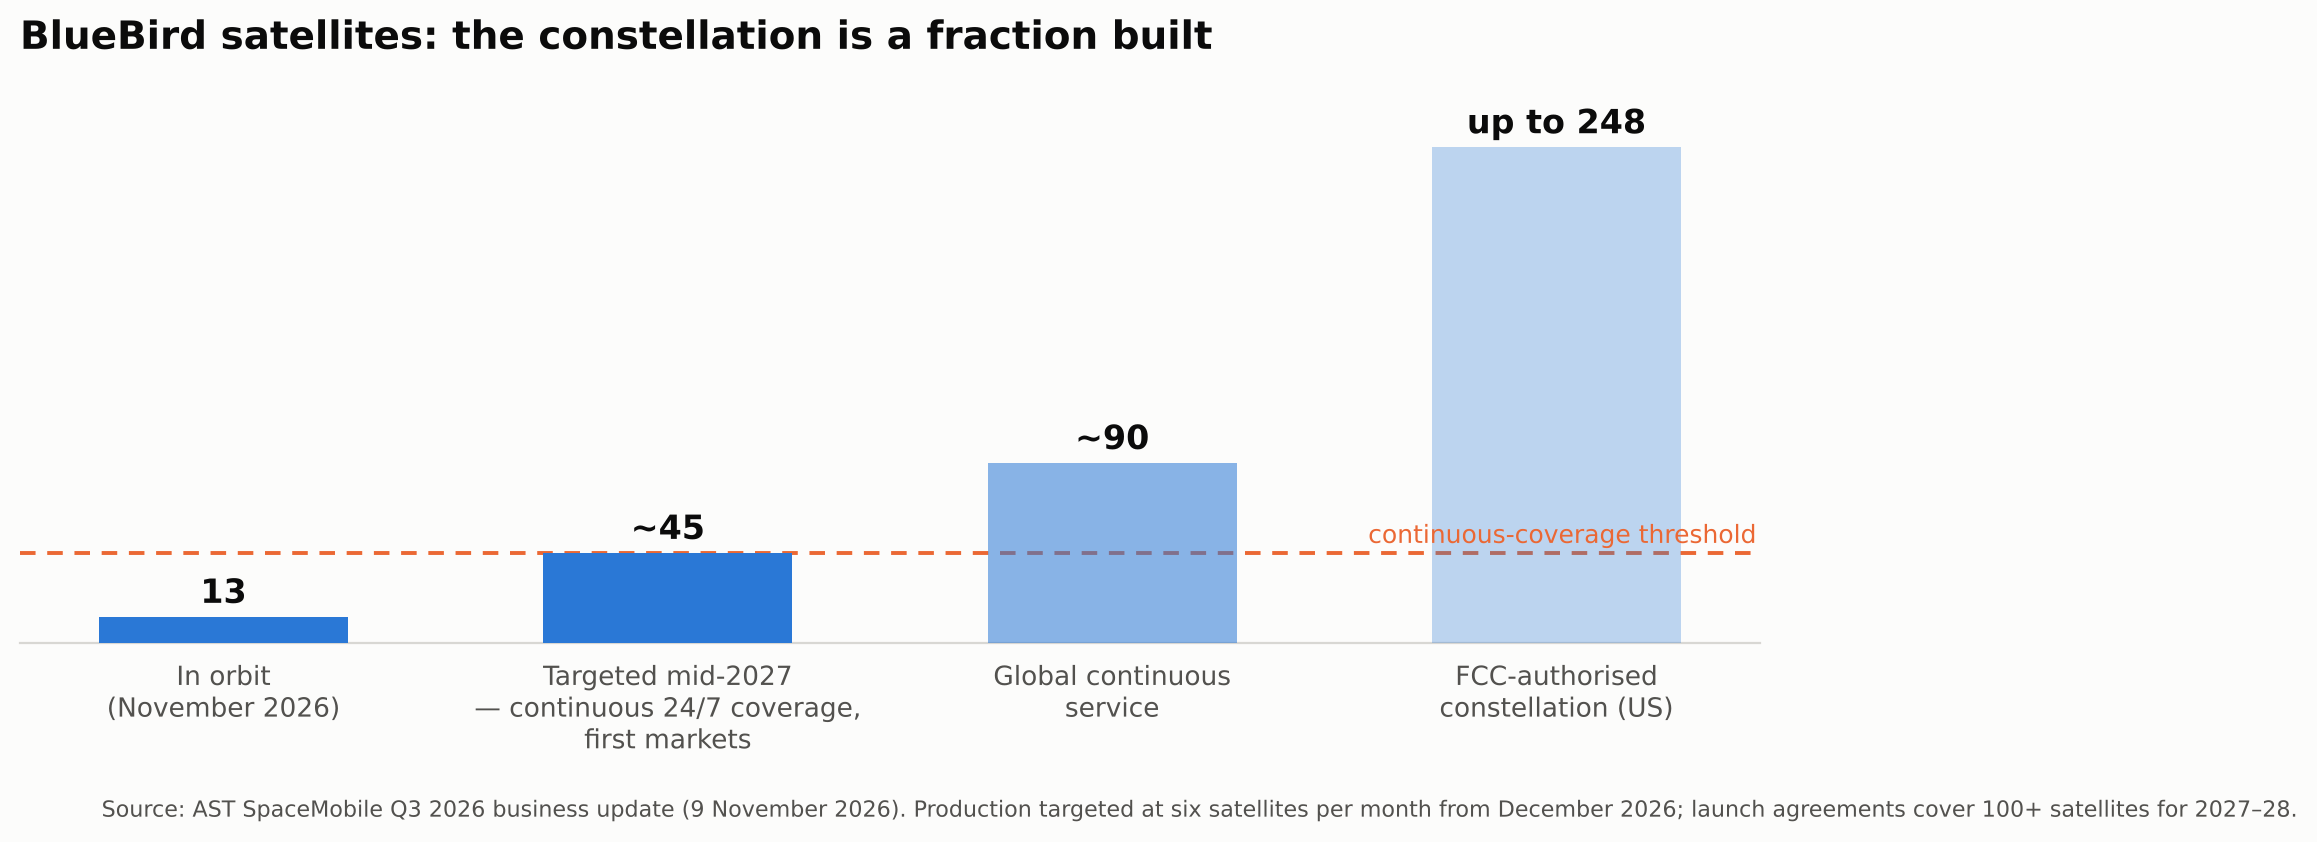
ويجري حالياً بناء قدرات النشر لتواكب هذه التطورات. تجري عملية إنتاج الأقمار الصناعية حتى طراز «بلوبيرد 51»، وتغطي اتفاقيات الإطلاق المبرمة مع مزودي خدمات خارجيين الآن أكثر من 100 قمر صناعي للفترة 2027–2028، وفي نوفمبر 2026 أعلنت شركة AST عن «بلاكليفت»، صاروخها القابل لإعادة الاستخدام، المصمم لحمل ما يصل إلى خمسة أقمار «بلوبيرد» في كل عملية إطلاق اعتباراً من أواخر عام 2028، لتستحوذ بذلك على الجزء الوحيد من وتيرة الإطلاق الذي لم تكن تمتلكه بعد.⁵ وشهد الربع نفسه حصول الشركة على تصنيف «أولوية» (DPAS) من الولايات المتحدة لبرنامجها الخاص بالأقمار الصناعية ذات الاستخدام المزدوج، بالإضافة إلى تمويل غير مخفف بقيمة 1.0 مليار دولار تقريبًا من وزارة الشؤون الداخلية والاتصالات اليابانية، بالتعاون مع شريكها «راكوتين»، لتصنيع وإطلاق الأقمار الصناعية ذات النطاق المتوسط.⁴
التغطية المستمرة هي نقطة التحول. إنها اللحظة التي يتحول فيها التجمع إلى شبكة، وتصبح الشبكة مشروعًا تجاريًّا: حيث تبدأ اتفاقيات الخدمة المبرمة مع المشغلين، والتي تغطي مليارات المشتركين، في التحول إلى إيرادات متكررة. وهي أيضًا اللحظة التي تبدأ فيها التكنولوجيا في تحقيق غرضها الأعمق، المتمثل في توفير الاتصال لنسبة هائلة من سكان العالم الذين يعيشون دون تغطية موثوقة، والقضاء على المناطق الخالية من التغطية للجميع. قليلة هي التقنيات التي تتمكن من تحقيق عوائد تجارية استثنائية وفوائد إنسانية حقيقية من خلال البنية التحتية نفسها. وهذه التقنية هي إحدى تلك التقنيات.
بعبارة أخرى: التقييم الحالي هو اعتراف السوق بهذه الإمكانات الواعدة. وسيبدأ تحقيق الإمكانات الحقيقية لشركة AST عند إطلاق الخدمة.
الحسابات التي لم يبدأ السوق بعد في تقييمها
فكروا فيما تتيحه الخدمة التجارية فعليًّا. تغطي اتفاقيات المشغلين التي أبرمتها شركة AST أكثر من 3 مليارات مشترك في شبكات الهاتف المحمول — وهم أشخاص تتقطع تغطية هواتفهم وتعود يوميًا، في العالم المتقدم بقدر ما يحدث ذلك في أي مكان آخر. وعندما تدخل الشبكة حيز التشغيل، لا تصل الخدمة إليهم من خلال الحملات الإعلانية أو التوزيع بالتجزئة، بل من خلال تنبيه يظهر على الهاتف نفسه: ففي اللحظة التي يفقد فيها الهاتف الإشارة الأرضية، يُعرض على المشترك خيار البقاء على اتصال عبر الأقمار الصناعية، ويُضاف هذا المبلغ إلى الفاتورة التي يدفعها بالفعل.⁴
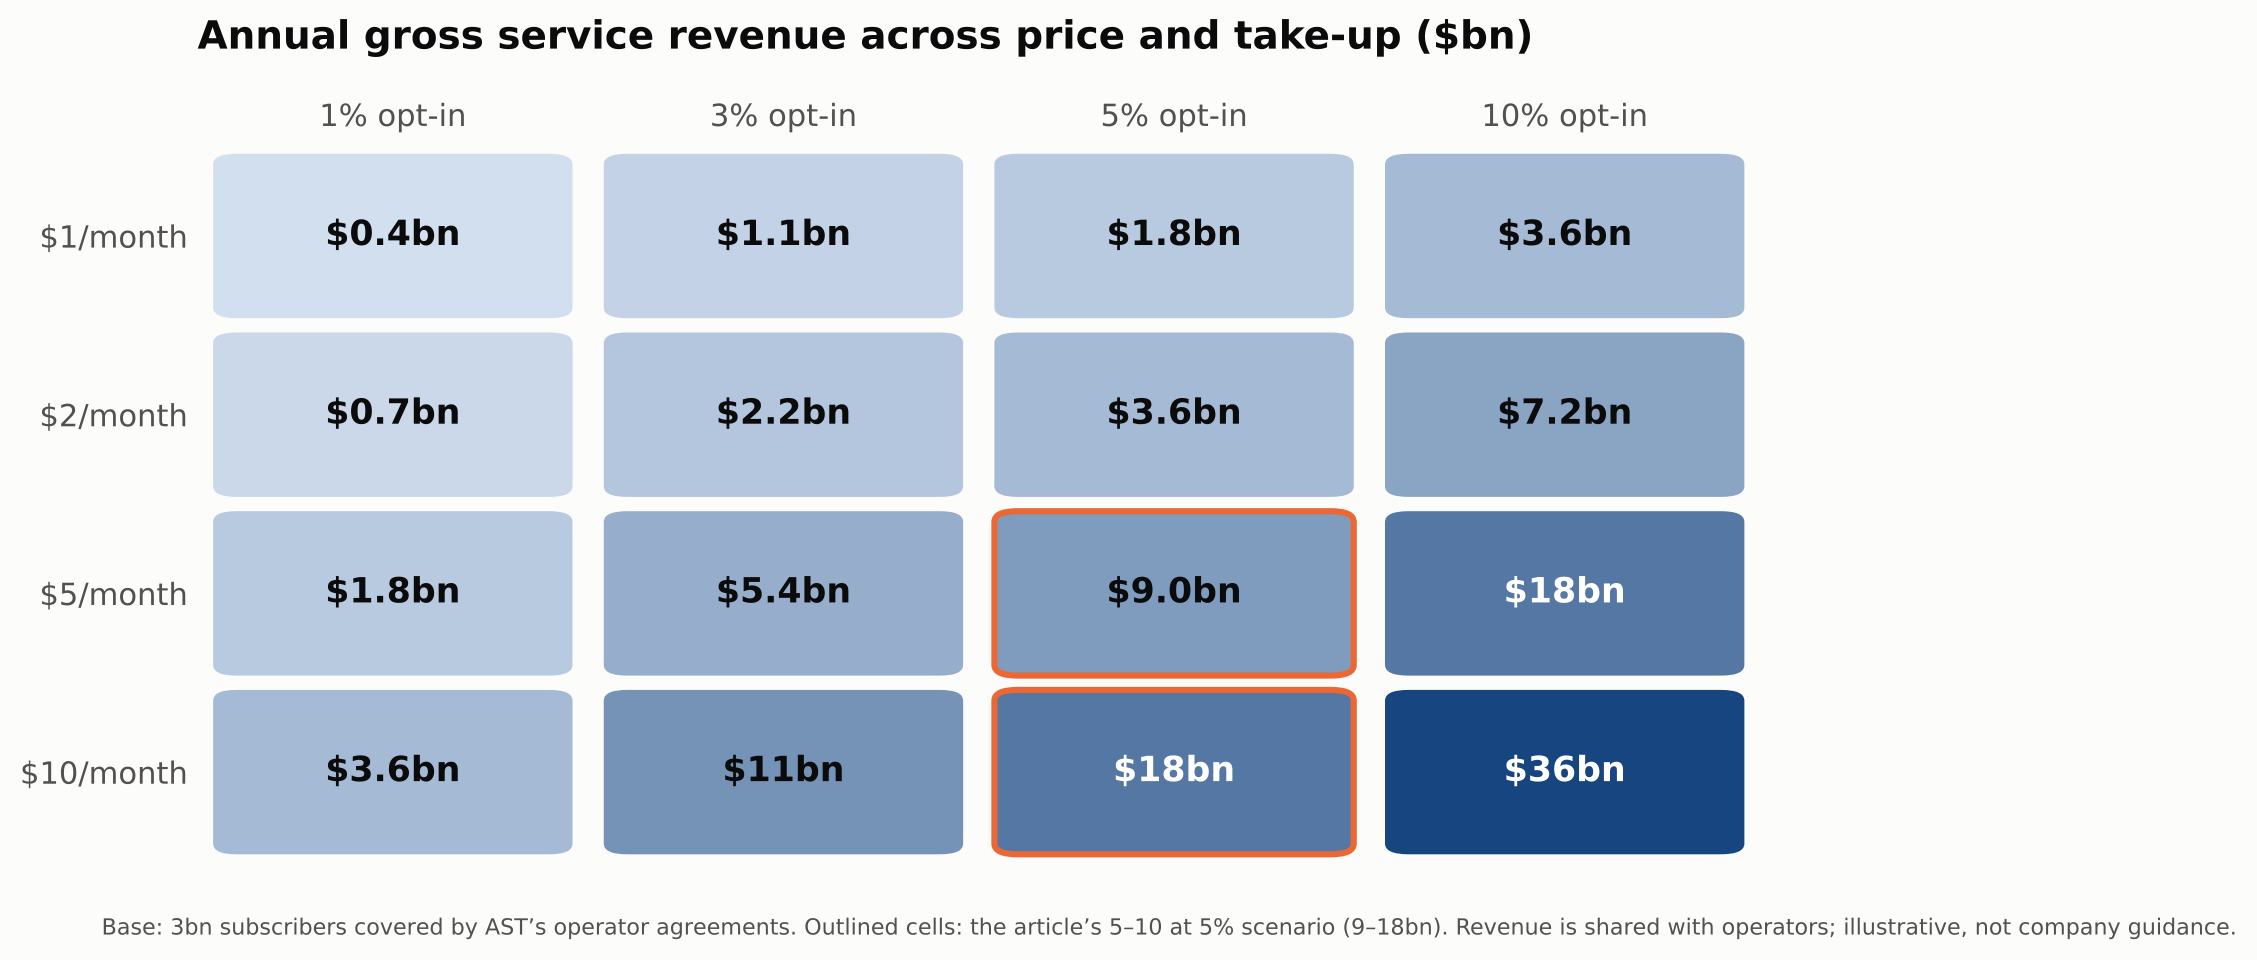
لنفترض سيناريو توضيحيًا بناءً على هذه الأرقام. إذا اشترك 5% فقط من هؤلاء المشتركين — أي حوالي 150 مليون شخص — بمعدل يتراوح بين 5 و10 دولارات شهريًّا، فسيبلغ ذلك ما يقارب 9 إلى 18 مليار دولار سنويًّا من عائدات الخدمات المتكررة التي تتدفق عبر اتفاقيات تقاسم العائدات المبرمة بين شركة AST وشركائها من مشغلي شبكات الهاتف المحمول. سيتم تحديد الأسعار النهائية لكل سوق على حدة بالتنسيق مع المشغلين، وستتم مشاركة العائدات، لكن ما يهم هنا هو حجم الفرصة المتاحة.
هناك تحسينان لهذا السيناريو يتجهان في اتجاهين متعاكسين، وكلاهما يدعم التوقعات على المدى الطويل. سيكون التسعير متدرجًا: ففي الأسواق النامية، من المرجح أن تقل تكلفة الخدمة الإضافية بكثير عن 5 إلى 10 دولارات، وربما تصل إلى دولار واحد شهريًّا فقط — وهو بالضبط ما وصفته شركة AST لنموذجها، مع تباين الأسعار من سوق إلى آخر لتعظيم معدل تبني الخدمة. في المقابل، فإن نسبة الاشتراك البالغة 5% هي افتراض في اليوم الأول، وليست سقفاً أقصى. وبما أن الهواتف المحمولة تُذكّر المشتركين في كل مرة يفقدون فيها الإشارة، وبما أن التغطية الدائمة أصبحت شيئاً يعتمد عليه الناس بدلاً من اكتشافه، فإن معدل الانتشار لا يمكن إلا أن يرتفع. أسعار أقل في بعض الأسواق، وارتفاع معدل الإقبال في جميعها: الحسابات المذكورة أعلاه هي نقطة انطلاق، وليست غاية. ونسبة الـ 5% ليست مجرد رقم عشوائي؛ فقد افترضت توقعات شركة AST نفسها، التي قدمتها إلى هيئة الأوراق المالية والبورصات (SEC)، أن معدل الانتشار سيبدأ أقل من 1% ثم يرتفع بمرور الوقت، في حين أفادت التقارير أن شركة AT&T قد خططت لأن يشترك ما بين 30% و40% من قاعدتها في الولايات المتحدة في خدمة إضافية منخفضة التكلفة. وتقع نسبة 5% ضمن هذا النطاق تمامًا.⁴ ⁶
والآن، لننظر إلى قيمة النصف الذي يخص مشغلي شبكات الهاتف المحمول من هذا المبلغ. وبناءً على تقاسم بنسبة 50/50، فإن ما يتراوح بين 4.5 و9 مليارات دولار سنويًّا يذهب إلى جانب مشغلي شبكات الهاتف المحمول، مقابل ما يقارب 850 إلى 900 مليار دولار من إيرادات خدمات الهاتف المحمول العالمية في عام 2025،⁷ وهو سوق ينمو بمعدل أقل من معدل التضخم، ولا يُتوقع أن يقترب من تريليون دولار إلا بحلول عام 2030. وستعادل هذه الفئة من الإيرادات وحدها ما يصل إلى ثلث النمو السنوي لإيرادات الخدمات في القطاع بأكمله، والتي يتم تحقيقها دون بناء أبراج، أو شراء طيف ترددي، أو اكتساب عملاء جدد، وذلك في قطاع تتوقع رابطة GSMA أن يخصص 1.2 تريليون دولار من الإنفاق الرأسمالي بين عامي 2025 و2030 لمجرد الحفاظ على الإيرادات التي يحققها بالفعل.⁸
والأهم من ذلك: إنها توسع السوق بدلاً من إعادة توزيعه. فكل مشغل اليوم يتنافس على حصص من نفس المورد الذي يكاد لا ينمو، وزيادة حصة أحد المشغلين في السوق تعني خسارة مشغل آخر. وتتيح التغطية عبر الأقمار الصناعية تحقيق عائدات من الأصل الوحيد الذي لم يتمكن المشغلون من بيعه قط: الأماكن التي لن يكون فيها إنشاء برج اتصالات مجديًا اقتصاديًا أبدًا، كما أنها تضيف المليارات من الأشخاص الذين لا تتوفر لهم تغطية موثوقة على الإطلاق. إن توسيع السوق المستهدفة هو دائمًا خيار تجاري أفضل من التنافس الداخلي الذي يؤدي إلى تآكلها، وهذا هو أحد مصادر الإيرادات القليلة الجديدة حقًّا التي أتيحت للصناعة خلال العقد الماضي.
ولا تشمل هذه الحسابات الأعمال الحكومية. في يناير 2026، حصلت شركة AST على منصب المقاول الرئيسي في برنامج SHIELD التابع لوكالة الدفاع الصاروخي الأمريكية، مما يجعلها مؤهلة للتنافس على أوامر المهام الدفاعية حتى عام 2035، وهو ما يمثل مقعدًا على طاولة المفاوضات، وليس إيرادات مضمونة، وفي نوفمبر 2026، حصلت على عقد من القوات الفضائية الأمريكية للاستشعار الفضائي المتقدم (SB-AMTI)، من خلال المقاول الرئيسي STR، والذي يدر إيرادات تبلغ حوالي 100 مليون دولار. وكانت العقود الحكومية الممنوحة سابقًا قد تجاوزت بالفعل 125 مليون دولار، ضمن إجمالي إيرادات متعاقد عليها تبلغ حوالي 1.3 مليار دولار. ويُعد هذا محركًا ثانيًا للإيرادات يعتمد على نفس البنية التحتية، ويتميز بعائدات مالية ممتازة، كما أنه يمثل الإيرادات التي تتحقق أولاً، قبل اكتمال بناء خدمة المستهلك.⁵
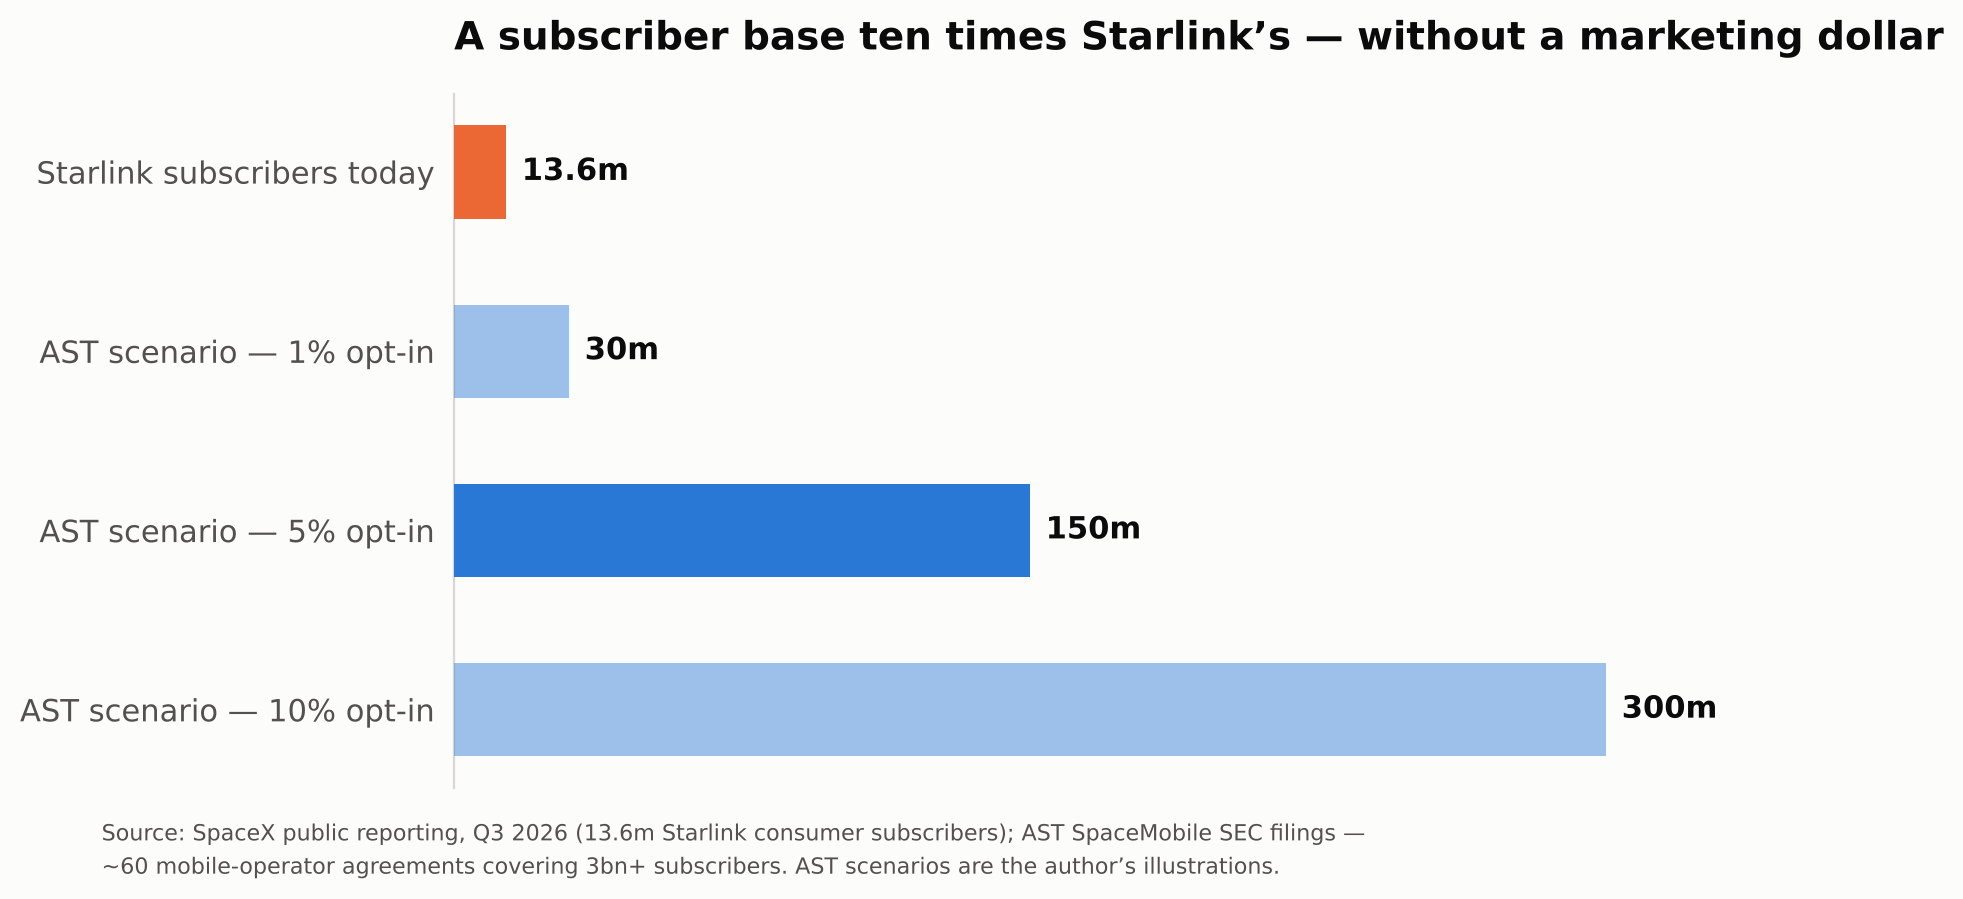
قارن هذه الأرقام بالمعيار الذي يتخذه الجميع مرجعاً: «ستارلينك». أصبحت أرقامها الآن متاحة للجمهور، حيث أظهر نموذج S-1 الخاص بشركة سبيس إكس، الذي تم تقديمه قبل إدراجها في بورصة ناسداك في يونيو 2026، أن إيرادات ستارلينك بلغت 7.7 مليار دولار في عام 2024 و11.4 مليار دولار في عام 2025، وتشير أحدث تقارير الشركة إلى أن عدد المشتركين يبلغ حوالي 13.6 مليون مشترك ومعدل إيرادات سنوي يبلغ حوالي 17 مليار دولار. إنها أعمال استثنائية، حيث كان لا بد من كسب كل عميل على حدة: شحن الأجهزة، وتركيب الأطباق، وإنفاق الميزانية التسويقية. أما نصيب AST من السيناريو أعلاه — الذي يتراوح بين 4.5 و9 مليارات دولار سنويًا — فسيقترب في أقصى تقدير من حجم إيرادات ستارلينك الإجمالية لعام 2025، من خط خدمة واحد، مع قاعدة مشتركين أكبر بأكثر من عشرة أضعاف، تم اكتسابها بتكلفة تقترب من الصفر: فالعملاء ينتمون بالفعل إلى شركاء AST، وعلاقة الفوترة موجودة بالفعل، وقناة التوزيع هي نافذة منبثقة على هاتف فقد الإشارة للتو. وترد أرقام الشركتين الآن في الإقرارات المقدمة إلى هيئة الأوراق المالية والبورصات (SEC)، مما يجعل المقارنة واضحة بشكل غير عادي.
هناك ميزة هيكلية ثانية تكمن في تلك المقارنة. فشركات الاتصالات المتنقلة تُعد من بين أفضل المدافعين عن حصصهم السوقية في أي قطاع: فهي تمتلك الطيف الترددي المرخص الذي تعمل عليه خدمة الأقمار الصناعية المباشرة إلى الأجهزة، وتتمتع بعلاقات تنظيمية في كل سوق وطني، وتسيطر على عمليات الفوترة وتقديم الباقات وعلاقات الهواتف المحمولة مع مليارات المشتركين. ويتعين على أي مشغل أقمار صناعية يحاول تجاوزها أن يواجه كل ذلك. وقد اختارت شركة AST المسار المعاكس، حيث تعمل خدمتها على الطيف الترددي الخاص بالمشغلين، وتُباع تحت علاماتهم التجارية، وتجعل تغطيتهم أفضل من منافسيهم. إن القدرة الهائلة للمشغلين على الدفاع عن سوقهم لا تشكل، في نموذج AST، تهديدًا، بل هي حصن منيع.
هذا هو الاختلاف الهيكلي الذي لا يعكسه التقييم الرئيسي إلا جزئيًا: يتعين على «ستارلينك» بيع خدمات الاتصال لعملاء جدد واحدًا تلو الآخر، في مواجهة مقاومة مشغلي شبكات الاتصالات حول العالم. أما «AST» فتوفر الخدمة لمليارات العملاء الحاليين، مع دعم تلك الشركات نفسها لها.
وهذا يعيدنا إلى مسألة القيمة. فالقيمة السوقية الحالية تعكس تقييمًا لشبكة لم تبدأ بعد في تشغيل خدمتها التجارية الأساسية، كما أن الأسواق تدفع مبالغ أكبر بكثير مقابل الإيرادات التي تحققت فعليًّا مقارنةً بالإيرادات الموعودة. بالنسبة للمستثمرين على المدى الطويل، فإن سعر السهم في أي شهر معين أقل أهمية بكثير من المسار الذي تسلكه الشركة: من شركة عمرها ثمانية عشر شهراً كانت محل شك في عام 2018، إلى أكبر شبكات اتصالات تجارية في المدار، وصولاً إلى عتبة الخدمة المستمرة — مع محركي إيرادات وشركاء من مشغلي شبكات الاتصالات في جميع أنحاء العالم. الحسابات المذكورة أعلاه هي ما يبدو عليه تحقيق النتائج. إن تقييم هذا المسار في مرحلة مبكرة، قبل أن يكون السوق مستعدًا لتصديقه، هو الموضوع الذي يتناوله هذا المقال.
النمط الذي أستمر في تطبيقه
تجربة AST SpaceMobile تتلخص في المبادئ التي أطبقها على كل فرصة في مجال التكنولوجيا المتطورة أقوم بتقييمها:
- الإجماع ليس دليلاً. إن تشكك القطاع يوضح لك ما يؤمن به أصحاب المصلحة الحاليون، وليس ما تستطيع التكنولوجيا تحقيقه. قم بتقييم الجدوى بشكل مستقل.
- الاجتهاد التقني هو العامل الذي يميز المستثمرين. ففي مجال التكنولوجيا المتطورة، يستطيع المستثمرون الذين يفهمون الجوهر الكامن وراء أي عرض — ويتخيلون العالم الذي يصبح فيه هذا العرض هو القاعدة — أن يروا فرصًا لا يراها الآخرون.
- الفرق هي التي تحقق النجاح، وليس التقنيات وحدها. فالمؤسس المتميز في سوق صغيرة يبني شركة صغيرة. ابحث عن المواهب الاستثنائية في المجالين التقني وتسويق المنتجات، التي تستهدف سوقًا كبيرة بما يكفي لتكون ذات أهمية.
- الوصول إلى الفرص هو مهارة. وأفضل الفرص هي تلك التي تتسم بالتنافسية. فالمثابرة، والقناعة المستنيرة، والعلاقات مع المؤسسين هي العوامل التي تحدد ما إذا كانت الرؤية ستتحول إلى ملكية أم لا.
تظهر الفرص الأكثر إثارة للاهتمام في مجال التكنولوجيا المتطورة قبل أن يصبح السوق الأوسع نطاقاً مستعداً للاعتراف بها. وشركة AST SpaceMobile هي مثال على ما يحدث عندما تدعم إحدى هذه الشركات.
وهذا هو السبب الذي يجعلني أواصل البحث. فأنا أرى اليوم شركات ناشئة تتطابق مع هذا النمط تظهر إلى الوجود، شركات تبدو مقترحاتها مستبعدة تمامًا كما كانت مقترحات شركة AST في عام 2018، والتي قد تثبت أنها ذات دور حاسم بنفس القدر: تغيير شكل الحوسبة السحابية نفسها، وبناء طبقة التطبيقات الخاصة ببيانات الفضاء، وجعل الطاقة متوفرة وموثوقة في جميع أنحاء الكوكب دون الحاجة إلى نقل الوقود الأحفوري عبره. والإجماع السائد هو التشكيك في كل واحدة منها. من واقع خبرتي، فإن هذا هو المكان المثالي للبدء في البحث.
شاهد المحادثة كاملةً
في هذه الحلقة من برنامج «The Sourcing Stack» من إنتاج Tracxn، أتحدث عن تجربة الاستثمار في شركة AST SpaceMobile، إلى جانب وجهة نظري حول التكنولوجيا المتطورة، وتقييم المؤسسين، والتحقق من الجدوى التجارية، والفرص التي تشكل مستقبل قطاع الفضاء.
🎧 شاهد المحادثة كاملة على يوتيوب →
المصادر
1. بيانات السوق حتى أوائل نوفمبر 2026 (ناسداك: ASTS، تبلغ القيمة السوقية حوالي 12.6 مليار دولار).
2. تحليلات أعداد الشركات ذات التقييم «يونيكورن» و«ديكاكورن» — بيانات من CB Insights وCrunchbase وPitchBook وMcKinsey حول الشركات المدعومة برأس مال استثماري التي بلغت تقييماتها مليار دولار و10 مليارات دولار أو أكثر.
3. GSMA و«كيرني»، «مشهد الاستثمار في البنية التحتية للاتصالات المتنقلة» (مارس 2025) — تستثمر شركات تشغيل شبكات الهاتف المحمول 109 مليارات دولار سنويًّا في البنية التحتية للإنترنت عبر الهاتف المحمول، وهو ما يمثل 85% من الإجمالي العالمي البالغ 127 مليار دولار، باستثناء أجهزة المستخدمين النهائيين.
4. المستندات التي قدمتها شركة AST SpaceMobile إلى هيئة الأوراق المالية والبورصات (SEC)، بما في ذلك التقرير التشغيلي للربع الثالث من عام 2026 (9 نوفمبر 2026) — نموذج الأعمال، واتفاقيات تقاسم الإيرادات مع مشغلي شبكات الهاتف المحمول، ومؤشرات التغطية، وافتراضات معدل الانتشار ومتوسط العائد لكل مستخدم (ARPU)، والإيرادات الفصلية والتوجيهات، وتفعيل الخدمة بشكل متقطع، وتصنيف DPAS، والتمويل غير المخفف لـ J-LEO، وأهداف نشر الأسطول (حوالي 45 قمراً صناعياً من طراز BlueBird في المدار بحلول منتصف عام 2027).
5. إعلانات شركة AST SpaceMobile — مركبة الإطلاق «بلاكليفت» (نوفمبر 2026)؛ منصب المقاول الرئيسي في عقد SHIELD IDIQ التابع لوكالة الدفاع الصاروخي الأمريكية (يناير 2026)؛ عقد استشعار مع القوة الفضائية الأمريكية عبر STR (SB-AMTI، حوالي 100 مليون دولار، نوفمبر 2026)؛ عقد بقيمة 43 مليون دولار مع وكالة تطوير الفضاء؛ إجمالي العقود الحكومية الممنوحة يزيد عن 125 مليون دولار ضمن إجمالي إيرادات العقود البالغة حوالي 1.3 مليار دولار.
6. مجلة «Advanced Television» (يونيو 2024) — أفادت بأن شركة AT&T تتوقع أن تتراوح نسبة الإقبال على خدمة إضافية منخفضة التكلفة عبر الأقمار الصناعية بين 30 و40%.
7. Analysys Mason، «خدمات الهاتف المحمول: التوقعات العالمية للفترة 2025–2030»؛ Omdia، آخر مستجدات سوق الاتصال العالمي — إيرادات خدمات الهاتف المحمول العالمية (حوالي 850–900 مليار دولار في عام 2025).
8. GSMA، «الاقتصاد المتنقل 2026» — إيرادات مشغلي شبكات الهاتف المحمول على الصعيد العالمي (1.19 تريليون دولار في عام 2025) ونفقات رأس المال (1.2 تريليون دولار، 2025–2030).
9. شركة «سبيس إكس»، بيان التسجيل «نموذج S-1» (لجنة الأوراق المالية والبورصات، مايو 2026) والتقارير اللاحقة الصادرة عن الشركة العامة — إيرادات «ستارلينك» وأعداد المشتركين.
10. «The Sourcing Stack» من Tracxn — الحوار الذي أُجري في البودكاست والذي استند إليه هذا المقال.
الأرقام حتى نوفمبر 2026. سيناريوهات عدد المشتركين والإيرادات الواردة في هذا المقال هي أمثلة توضيحية قدمها المؤلف، وليست توقعات رسمية من الشركة.
